앞 글의 Basic Optimization에서는 무엇을 최소화하고 어디에서 선택하는지 구분했다. 이번에는 ENAI601 Module 5 — Convex Optimization에서 LP·QP·GP 직전까지의 개념을 공부한다. Convex Set과 Convex Function의 기초 정의는 알고 있다는 전제다.
이 글의 중심은 별도로 공부하면서 붙잡았던 질문들이다. 왜 등식은 Affine이어야 할까? 왜 Local Minimum이 Global Minimum일까? Gradient에 음수 성분이 있는데도 증가 방향이라고 할 수 있을까? 그 답을 따라 최적성 조건까지 연결한다. 교안·수업의 재정식화와 SVM 예제는 판별법과 증명 사이에, 특수한 최적성 조건은 직접 계산 예제 뒤에 보충했다.
1. Convex Optimization은 무엇을 더 요구할까?
Convex Set과 Convex Function을 배운 뒤, 다음 문제는 최적화 문제 전체가 Convex Optimization인지 판별하는 것이다.
표준 최소화 문제에서 다음 조건들을 확인한다.
- 공통 Domain이 Convex인가?
- Objective Function이 Convex인가?
- 각 Inequality Constraint Function이 Convex인가?
- 각 Equality Constraint Function이 Affine인가?
이 조건들을 만족하면 Feasible Set이 Convex이고, 표준적인 Convex Optimization Problem이 된다.
왜 Inequality는 Convex인데 Equality는 Affine일까?
우리가 가장 오래 붙잡았던 질문이다. Affine은 Convex Function보다 더 제한적인 형태이며, Convex이면서 동시에 Concave인 함수다.
Convex Function은 두 점 사이의 함수값에 대해 다음을 보장한다.
부등식 제약조건을 만족하는 두 점을 잡으면 다음과 같다.
즉, 두 점 사이의 점도 0 이하이므로 Feasible하다. 그래서 Convex Function의 Sublevel Set은 Convex이다.
그런데 Equality Constraint에서는 두 점이 다음을 만족할 뿐이다.
Convexity를 적용하면
밖에 얻지 못한다. Equality Constraint에서는 정확히 0이어야 하는데, 0 이하라는 정보는 부족하다. 기존 두 점이 문제가 아니라 두 점 사이에 새로 만든 점이 문제다.
실제 반례를 보자.
함수는 Convex이지만 등식 제약조건을 만족하는 양끝 두 점의 중점은 등식 제약조건을 만족하지 않는다.
그렇다면 Affine Function은 무엇이 다를까?
Affine Function에서는 정확한 등식이 성립한다.
여기서 상수항이 두 번 등장한 것처럼 보이지만, 두 가중치의 합이 1이므로 정확히 하나의 상수항이 된다.
따라서 두 끝점의 함수값이 0이면 선분 위에서도 정확히 0이다.
정리: Convex Inequality는 ≤ 0을 보장하면 충분하지만, Equality는 반드시 = 0을 보장해야 한다. 표준 Convex Optimization에서 Affine Equality를 요구하는 이유다. 비선형 등식이 언제나 비볼록 집합을 만든다는 뜻은 아니다. 다만 비선형 등식의 볼록성은 일반적으로 보장되지 않는다.
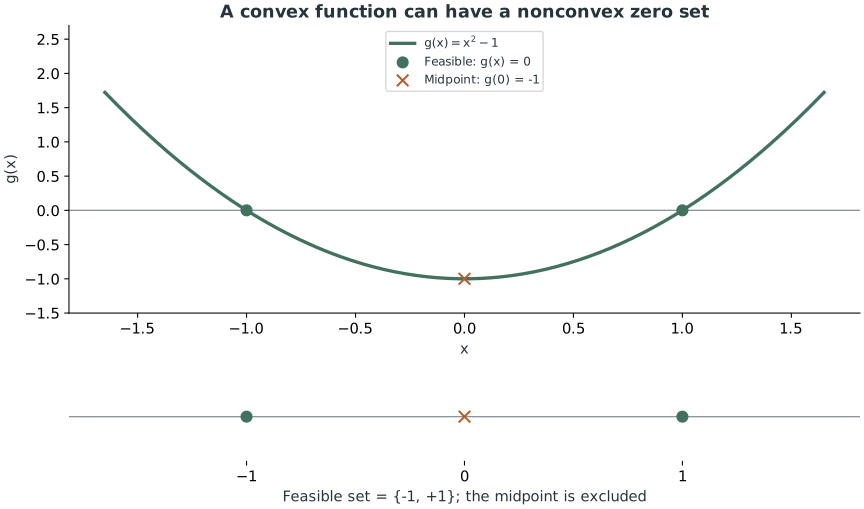
함수의 볼록성과 그 함수의 영점 집합의 볼록성은 다르다. 아래 패널에서 양끝의 허용점 사이에 있는 중점은 허용되지 않는다.
교안 보충: 같은 Feasible Set도 표현에 따라 다르게 보인다
교안은 Convex Optimization의 표준형 판별과 동등한 문제로의 재정식화(Reformulation)를 구별한다. 예를 들어 다음 문제를 보자.
목적함수는 Convex이지만, 첫 제약함수는 전체 공간에서 Convex가 아니고 두 번째 등식은 Affine이 아니다. 따라서 적힌 형태 그대로는 수업의 Convex Standard Form 판별을 통과하지 못한다. 그렇다고 Feasible Set 자체가 반드시 비볼록이라는 뜻은 아니다.
분모는 항상 양수이므로 첫 조건은 단순한 반공간이다. 두 번째 조건도 실수의 제곱이 0일 조건으로 바꿀 수 있다.
같은 목적함수에 이 두 조건을 쓰면 Affine Inequality와 Affine Equality가 되고, 원래 Feasible Set을 그대로 보존하는 Convex Optimization 문제를 얻는다. 이는 앞에서 본 비선형 등식이 언제나 비볼록 집합을 만드는 것은 아니다라는 주장의 실제 예이기도 하다.
최소제곱은 왜 Convex일까?
앞 글의 회귀 예제를 Hessian으로 다시 읽으면 PSD와 Convex Function의 연결이 구체적으로 드러난다.
Hessian이 PSD이므로 목적함수는 Convex이다. 특성에 절편을 포함한 교안의 표기로 쓰면, 같은 Hessian은 데이터 벡터의 Outer Product들을 합한 형태다.
데이터 행렬이 Full Column Rank이면 Hessian은 PD가 되어 Strictly Convex하다. Rank가 부족하면 같은 예측값을 만드는 파라미터가 여러 개일 수 있다. 여기서도 Convex와 Strictly Convex의 차이를 구별해야 한다.
SVM을 Convex Optimization으로 바꾸기
앞 글의 SVM은 가장 가까운 점까지의 거리를 최대화했다. 학습 데이터는 고정되어 있고 최적화 변수는 법선벡터와 절편이다. 여기서는 교안과 같이 두 라벨이 모두 존재하고 선형 분리 가능한 유한한 데이터를 가정한다.
각 점의 Signed Score에 공통 하한을 하나 도입하자.
고정된 분리면에서 가장 작은 점수보다 하한을 크게 잡을 수 없으므로, 최대로 고른 하한은 그 최소 점수가 된다. 다음으로 세 변수를 같은 양수로 나누면 분리면과 거리 비율은 변하지 않는다.
즉, 점수의 척도를 1로 고정할 수 있다. 양의 노름의 역수를 최대화하는 것은 노름의 제곱을 최소화하는 것과 같은 최적 분리면을 선택한다. 최적 목적함수값 자체는 서로 다르다. 바뀐 변수 위의 막대를 생략하면 교안의 최종 형태를 얻는다.
목적함수는 Convex이고 각 제약은 변수에 대한 Affine Inequality다. 따라서 Convex Optimization이다. 앞의 계수 1/2은 최적점을 바꾸지 않고 미분을 간단하게 만든다. 이 절에서는 이 재정식화까지만 확인하고, 별도의 문제 유형이나 풀이 알고리즘으로 확장하지 않는다.
수업에서는 원래 식의 올바른 분류 조건을 따로 적지 않아도 되는지도 질문했다. 분리 가능한 경우에는 양의 최소 Signed Margin을 만드는 분리면이 존재한다. 한 점이라도 잘못 분류하거나 분리면 위에 놓으면 최소 Signed Margin이 0 이하이므로, 전역 최적해가 될 수 없다. 다만 이런 최적해 보존과, 제약을 지워도 Feasible Set 전체가 같은 Redundant Constraint의 정의는 구별해야 한다. 또한 분모 때문에 법선벡터가 0인 경우는 여전히 제외해야 한다.
2. Convex Optimization이 특별한 이유: Local = Global
일반적인 최적화 문제에서는 여러 개의 골짜기가 존재할 수 있다. 주변에서는 가장 작지만 전체에서는 가장 작지 않은 점이 있을 수 있다는 뜻이다.
- Local Minimum: 충분히 가까운 Feasible Point들과 비교했을 때 최솟값.
- Global Minimum: 모든 Feasible Point와 비교했을 때 최솟값.
하지만 Convex Optimization에서는 모든 Local Minimum이 Global Minimum이다.
이 성질은 단순한 그래프 모양의 직감이 아니라, 앞에서 배운 Convexity로 증명할 수 있다.
귀류법(Proof by Contradiction)
어떤 Feasible Point가 Local Minimum이라고 하자.
그런데 이 점이 Global Minimum은 아니라고 가정하면, 더 좋은 Feasible Point가 존재한다.
두 점이 Feasible하고 Feasible Set이 Convex이므로 다음 새 점도 Feasible하다.
Theta를 아주 작게 선택하면 새 점은 Local Minimum 후보와 얼마든지 가까워진다. 목적함수의 Convexity를 사용하면
즉, Local Minimum이라고 주장한 점의 아주 가까운 곳에 더 좋은 Feasible Point를 만들었다. Local Minimum의 정의와 모순이다.
이 증명에서 Feasible Set의 Convexity는 새 점도 허용되는지를 보장하고, Objective Function의 Convexity는 새 점의 목적함수값이 더 작아지는지를 보장한다.
주의: Local Minimum이 Global Minimum이라는 성질과, 최적해가 존재한다거나 유일하다는 주장은 서로 다르다. 연속함수가 비어 있지 않은 Compact Feasible Set 위에서 최솟값을 달성한다는 Weierstrass 정리에는 Compactness가 필요하다. Convexity만으로 존재성이나 유일성이 자동 보장되지는 않는다.
이 부분은 교안의 존재성 설명에 필요한 가정을 분리해 읽어야 한다. Convexity 자체는 최적점의 존재를 보장하지 않는다. 예를 들어 전체 실수 공간에서 지수함수를 최소화하면 Convex이면서 아래로 유계이지만, 최적값 0에 도달하는 점은 없다.
연속함수와 비어 있지 않은 Compact Feasible Set은 존재성을 보장하는 충분조건이다. 이 조건이 모든 문제에서 반드시 필요한 것은 아니다. Strict Convexity도 최적점이 존재한다면 최대 하나라는 의미이며, 존재성까지 자동으로 주지는 않는다. 반대로 최적점이 여럿일 때, 두 최적점을 잇는 선분도 Convexity에 의해 모두 최적점이 된다.
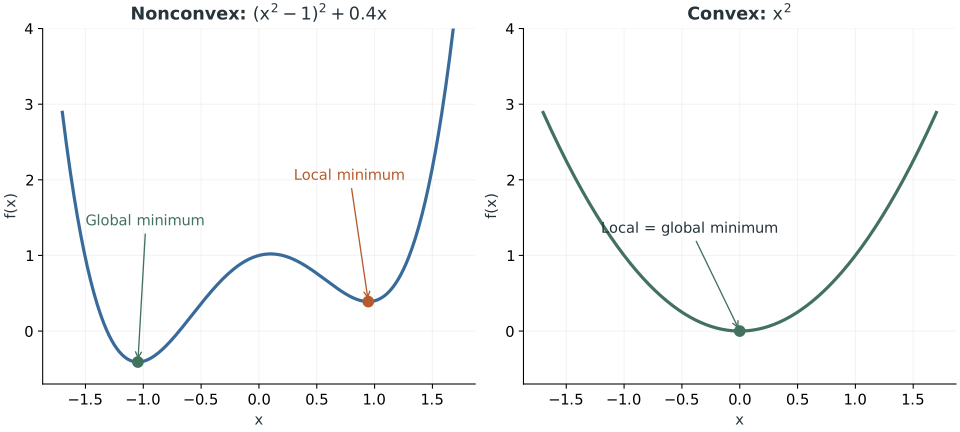
왼쪽 곡선은 (x²−1)² + 0.4x, 오른쪽은 x²다. 왼쪽의 오른편 골짜기도 Local Minimum이지만 더 낮은 왼편 골짜기가 있어 Global Minimum은 아니다. 오른쪽은 유일한 최솟값을 가진 예시이며, 모든 Convex Function이 반드시 최적점을 하나만 가진다는 뜻은 아니다.
3. Gradient가 왜 가장 빠른 증가 방향일까?
Optimality Criterion을 이해하기 전에 이 질문을 분명히 해결해야 한다.
“Gradient는 편미분들을 모은 벡터일 뿐인데, 왜 가장 빠르게 증가하는 방향이 되는가? 음수 성분이 있으면 반대로 이동하는 것이 아닌가?”
3-1. 편미분은 좌표별 변화율이다
예를 들어 다음 함수를 보자.
편미분은
이다. 즉 첫 번째 좌표를 양의 방향으로 단위 거리 움직이면 함수값이 2 증가하고, 두 번째 좌표를 같은 방식으로 움직이면 1 증가한다. 이 예제는 Affine Function이어서 변화량이 정확하지만, 일반적인 미분 가능한 함수에서는 아주 작은 변화에 대한 국소 근사로 이해해야 한다.
Gradient는 이 편미분을 묶은 벡터다.
3-2. 작은 이동의 함수값 변화는 좌표별 효과의 합이다
이동 벡터가 주어졌다고 하자.
미분 가능한 함수의 변화량은 작은 이동에 대해 다음과 같이 근사한다.
여기서 내적은 ‘방향을 강제로 바꾸는 연산’이 아니다. 각 좌표의 이동량에 그 좌표의 변화율을 곱해 합산하는 계산이다.
실제로 이동 길이가 1인 다음 벡터를 사용해 보자.
x축으로만 1 움직이면 2, y축으로만 1 움직이면 1 증가한다. 하지만 두 좌표를 적절히 함께 움직이면 단위 거리당 더 많이 증가할 수 있다.
3-3. 방향도함수와 내적
길이가 1인 단위벡터를 임의의 이동 방향으로 정하자.
해당 방향의 Directional Derivative는
이다. 내적의 기하학적 공식을 적용하면
가 된다. 여기서는 이동 길이를 Euclidean Norm, 즉 L2 Norm으로 잰다. 이 길이를 같게 두었으므로 남은 변수는 두 벡터 사이의 각도다. 코사인은 같은 방향일 때 최대값 1을 가지므로, Gradient가 0이 아닌 점에서는 Gradient와 나란한 단위벡터 방향이 가장 빠른 순간 증가 방향이다.
여기서 말하는 ‘가장 빠르다’는 것은 같은 거리만큼, 현재 점에서 아주 조금 이동할 때의 증가율이라는 뜻이다. 멀리 이동해도 항상 증가한다는 뜻은 아니다.
3-4. Gradient 성분이 음수면 어떻게 될까?
가장 중요한 부호의 함정을 1차원부터 보자.
미분계수가 -3이라는 뜻은 양의 x 방향으로 가면 함수값이 감소한다는 것이다. 함수값을 증가시키려면 반대인 음의 x 방향으로 움직여야 한다.
그런데 Gradient 자체가 -3이므로 이미 왼쪽을 가리키고 있다. 왼쪽 방향의 단위벡터도 -1이다.
반면 오른쪽 방향에서는
이다. Gradient 성분이 음수라는 것과 Gradient 방향으로 움직였을 때 함수값이 감소한다는 것을 혼동해서는 안 된다. Gradient의 음수 성분은 해당 좌표를 감소시키는 방향이 증가 방향의 일부임을 알려준다.
2차원에서도 마찬가지다.
최대 증가 방향은 왼쪽 위이고, 정규화한 단위벡터는 다음과 같다.
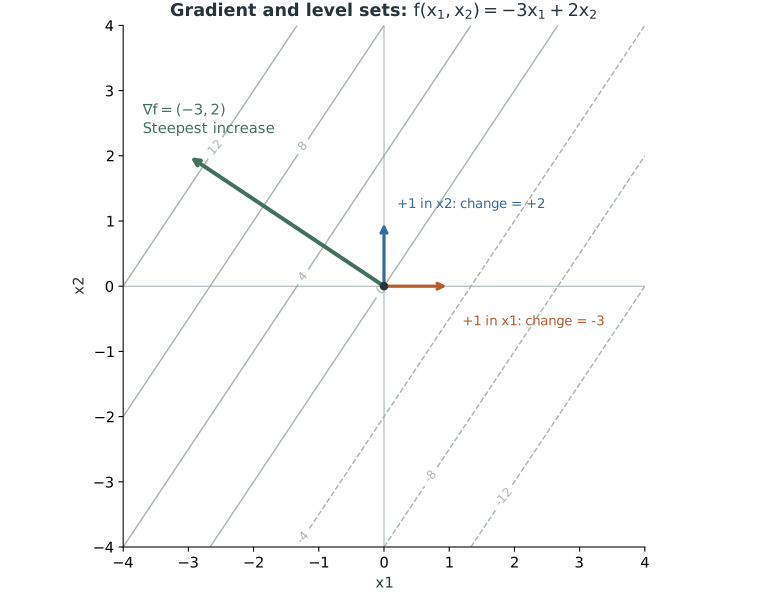
등고선은 함수값이 같은 점들을 잇는다. Gradient는 등고선에 수직이고, 더 큰 함수값을 향한다. 음수인 첫 성분이 이미 왼쪽을 가리키므로 부호를 다시 뒤집을 필요가 없다.
3-5. Gradient Descent에서는 왜 부호를 반대로 사용할까?
AI 모델에서는 대개 Loss를 최대화하지 않고 최소화한다. 따라서 현재 점에서 가장 빠른 순간 감소 방향인 Negative Gradient를 사용한다.
Gradient Descent의 기본 업데이트는 다음과 같다.
여기서 α는 Learning Rate / Step Size다. Gradient가 음수인 좌표라면 업데이트에서 그 좌표는 오히려 증가할 수 있다. 중요한 것은 숫자의 부호 하나가 아니라 최종 이동 벡터의 방향이다. Learning Rate가 지나치게 크면 실제 함수값이 증가할 수도 있다는 점도 기억해야 한다.
4. Optimality Criterion: Gradient를 이용해 최적점을 검증하기
우리가 Convex Optimization인지 확인하고 Local → Global 성질을 배운 이유는 결국 한 질문으로 이어진다.
“이미 찾은 후보 Feasible Point가 정말 Global Minimum인지 어떻게 확인할까?”
미분 가능한 Convex Objective Function과 Convex Feasible Set에 대해 다음 조건은 후보점이 Global Minimum이기 위한 필요충분조건(Necessary and Sufficient Condition)이다.
벡터의 뺄셈을 기억하면 이 식은 직관적이다.
는 후보점에서 다른 Feasible Point를 향해 이동하는 벡터다. 이 방향 벡터와 Gradient를 내적하면 그쪽으로 아주 조금 이동할 때 목적함수가 증가하는지 감소하는지 알 수 있다.
이 값이 모든 Feasible Point 방향에 대해 0 이상이라면, 허용된 방향에서 목적함수를 감소시키는 방향이 없다는 뜻이다. Convexity가 있기 때문에 이런 국소적인 조건으로 Global Optimality까지 판별할 수 있다.
주의: 내적이 양수이면 그 방향의 순간 변화율이 양수라는 뜻이다. 내적이 0이면 1차 변화율이 0이다. 멀리 이동했을 때 함수값이 항상 계속 커진다는 뜻은 아니다.
4-1. 접선(Tangent Line)과 연결해 엄밀하게 보기
다변수 Convex Function에 대한 First-order Condition은 다음과 같다.
이는 함수 그래프가 한 점에서 만든 접선/접평면보다 아래로 내려가지 않는다는 의미다. 후보점에 적용해 보면
이다. 이제 Optimality Criterion의 내적 항이 0 이상이라면
가 된다. 모든 Feasible Point에 대해 목적함수값이 후보점보다 작지 않으므로 후보점은 Global Minimum이다. 이 논리가 조건의 충분성(Sufficiency)이다.
필요성(Necessity)도 방향도함수 관점에서 이해할 수 있다. 어떤 점이 최적점인데 Feasible Point를 향하는 방향에서 내적이 음수라면, Feasible Set이 Convex이므로 그 선분을 따라 아주 조금 움직이는 것이 가능하고 목적함수가 처음부터 감소한다. 이는 최적점이라는 주장과 모순이다.
따라서 표준 가정 아래 이 기준은 Necessary and Sufficient다.
4-2. 직접 계산해 본 예제
다음 문제에서 후보점을 검증하자.
목적함수는 Convex이고, 제약조건도 Affine Inequality이므로 Convex Optimization이다. Gradient는 각 변수를 편미분하여 구한다.
후보점을 대입하면
이다. 임의의 Feasible Point에 대해 내적을 전개하자.
마지막 부등식의 근거는 Feasible Point가 만족하는 제약조건이다. 두 괄호가 각각 0 이상이기 때문이다.
따라서 모든 Feasible Point에 대해 Optimality Criterion이 성립하고, 후보점은 Global Minimum이다.
이 유형에서 중요한 것은 Gradient의 계산만이 아니다. 계산 결과를 문제의 제약조건과 연결하여 부등식을 증명하는 것이다.
4-3. 경계에서는 Gradient가 0이 아니어도 최적점이다
방금 예제에서 Gradient는 0이 아니었다. Negative Gradient가 오른쪽 위로 향해 목적함수를 더 줄이고 싶어 하지만, 그 방향으로 가면 상한 제약을 위반한다. 움직일 수 있는 방향이 제한되므로, 모든 방향에 대한 기울기가 0일 필요가 없다.
Gradient가 0이 아니라면 최적성 조건을 다음처럼 다시 쓸 수 있다.
등호를 만족하는 Hyperplane이 후보점을 지나고 Feasible Set 전체가 한쪽에 놓인다. 수업에서 설명한 Supporting Hyperplane(지지 초평면)의 해석이다. Negative Gradient를 법선으로 보았을 때, 목적함수를 1차적으로 줄이는 쪽으로는 나갈 수 없는 것이다. Gradient가 0이면 이 식은 자명해지므로, 0벡터로 지지 초평면을 정의하지는 않는다.
4-4. 교안의 세 가지 특수한 경우
아래는 앞의 일반 최적성 조건을 Feasible Set의 모양에 맞춰 쓴 결과다. Convex이고 미분 가능하다는 가정은 계속 유지한다. 여기서는 수업과 같이 결과를 연결해 읽고, 별도의 Duality나 KKT 이론은 도입하지 않는다.
① Unconstrained: 모든 방향으로 움직일 수 있을 때
Feasible Set이 전체 실수 공간이면, Gradient가 0이 아닌 점에서는 Negative Gradient로 조금 움직여 값을 줄일 수 있다. 따라서 다음이 필요충분조건이다.
열린 Domain의 내부 최적점에도 같은 논리를 적용할 수 있다. 경계 제약이 있는 경우와 혼동하지 않는다.
② Equality Constrained: Affine 공간 안에서 움직일 때
등식 제약을 만족하는 두 점의 차이는 행렬의 Null Space에 속한다. 가능한 방향은 양쪽 부호로 모두 움직일 수 있으므로 Gradient는 그 모든 방향과 직교해야 한다.
Null Space의 직교여공간은 행공간이므로, Gradient가 그 행공간에 속한다는 것을 다음과 같이 쓴다.
여기서 새로운 벡터는 Gradient를 제약식의 법선벡터들로 표현하는 계수다. 앞서 행렬에서 공부한 Null Space와 Row Space가 최적화의 허용 방향을 설명하는 데 다시 쓰인다. 이 식은 Domain의 다른 경계 제한 없이 등식만 주어진 경우를 다룬다.
③ Nonnegative Orthant: 각 좌표가 0 이상일 때
양수인 좌표에서는 작은 양·음의 이동이 모두 가능하므로 그 좌표의 편미분은 0이어야 한다. 0인 좌표에서는 양의 방향만 허용되므로 편미분은 0 이상이면 된다.
이 부등식은 성분별 비교다. 예를 들어 다음 문제는 경계 0에서 최적이고 그 점의 미분은 2다.
음의 방향으로 가면 값을 줄일 수 있지만 허용되지 않는다. 이 간단한 예제가 제약 최적점의 Gradient가 반드시 0인 것은 아니다라는 사실을 다시 보여준다.
5. 여기까지 이해한 내용을 하나로 연결하면
- Basic Optimization: Objective와 Constraints를 구분하고 Feasible Set에서 가장 좋은 점을 찾는다.
- Domain: 함수가 정의된 영역도 허용 가능한 점들을 제한한다.
- Convex Optimization 판별: Convex Objective, Convex Inequalities, Affine Equalities, Convex Domain을 확인한다. 필요하면 같은 문제를 더 적절한 형태로 표현한다.
- Local → Global: Feasible Set이 새 점의 허용 여부를, Objective의 볼록성이 그 점의 목적함수값을 보장한다.
- Gradient의 의미: 이동 벡터와의 내적으로 현재 점의 국소적인 함수값 변화를 계산한다. 음수 성분은 해당 좌표를 줄이는 쪽이 증가 방향의 일부라는 뜻이다.
- Optimality Criterion: 모든 Feasible Point로 향하는 방향에서 1차 감소가 없음을 확인한다. Convexity가 이 조건을 Global Optimality와 연결한다.
다음 주제는 Linear Programming / Linear Optimization(LP)이다. 이번 글에서 이해한 Feasible Region과 목적함수의 변화 방향을, Affine Function으로 이루어진 문제에서 읽게 된다. LP의 구체적인 형태와 풀이는 다음 복습에서 다룬다.
참고 자료
- ENAI601, Richard J. La, Module 5 — Convex Optimization, Fall 2026 교안. 연결되는 SVM의 최초 설정은 Module 4 — Basic Optimization을 함께 참고했다.
- ENAI601 2026년 9월 30일 수업의 Convex Standard Form·재정식화 설명과 10월 7일 수업의 Local/Global Optima·Optimality Criterion 설명.
- 별도로 공부하며 정리한 스터디 노트의 Affine Equality 질문, Local = Global 증명, Gradient의 음수 성분, 최적성 직접 검증 순서를 유지했다. 최소제곱·재정식화·SVM·특수한 최적성 조건은 교안·수업에서 보충했다.
- 그림은 본문의 함수식으로 새로 그린 예제이며 강의 도판을 복제한 것이 아니다. 최적해의 존재성에 대한 가정과 비교 예제는 혼동을 피하기 위한 보충 설명이다.